lunes, 4 de octubre de 2010

TITULOS VALOR

Representa derechos parciales de propietario sobre cierta sociedad («acciones»), o algún titulo de credito u obligacion, con características y derechos estandarizados (cada valor de una emisión dada tiene el mismo monto nominal, el derecho al mismo tipo de dividendos, cotizado sobre la misma línea en la bolsa, etc.).

Los documentos necesarios para ejercer el derecho literal y autónomo que ellos se consignan.

  • Documentos necesarios: reúne ciertos requisitos; en consecuencia, no será título valor cualquier documento.
  • Derecho literal: es lateralizado, lo que significa que sólo lo que está en el título mismo es lo que puede invocarse como derecho.
  • Derecho autónomo: es el que se puede ejercer libremente, sin que puedan oponerse excepciones no vinculadas directamente al tenedor del título.

Documento mercantil en el que está incorporado un derecho privado patrimonial, por lo que el ejercicio del derecho está vinculado jurídicamente a la posesión del derecho. Es también un documento de contenido crediticio en el que se incorpora un derecho literal y autónomo. A todo documento necesario para el ejercicio del derecho reflejado en él.

Existen varios tipos. Los más reconocidos son:

la letra de cambio

el cheque

el pagare

CARACTERISTICAS
1. Formulismo: se deben cumplir los requisitos que señala la ley, la falta de uno de ellos puede determinar la ineficacia del título. La importancia del formulismo en los títulos valores es que, en tanto estos se emiten con arreglos a tales formalidades, tanto quienes los transmitan como quienes los adquieran, sabrán sin lugar a duda, el derecho que están entregando o están revisando.

2. Incorporación: quien posee un título valor, es dueño del derecho contenido en él (se dice que el derecho se incorpora al título porque el título «es» el derecho).

3. Legitimación: la persona queda legalmente facultada, por el solo hecho de la tenencia, a ejercer el derecho incorporado en el título (títulos al portador); o por constar como titular del derecho incorporado al título (títulos nominativos).

4. Literalidad: determina el alcance y modalidad de los derechos y obligaciones consignadas a el.

5. Autonomía: el poseedor ejercita un derecho propio que no puede ser restringido o destruido.

REQUISITOS

Entre los requisitos más resaltantes y necesarios, tenemos:

  • El nombre del título valor de que se trate.
  • La fecha y el lugar de creación.
  • Las prestaciones y derecho que el título confiera.
  • El lugar de cumplimiento o ejercicio de las mismas.
  • La firma de quien lo expide.

Los títulos valores son negociables y fungibles, lo que los hace aptos a ser cotizados en las bolsas de valores.

los títulos valores se diferencian de los títulos ejecutivos, un título valor es un título ejecutivo, pero un título ejecutivo no es un título valor. Para que sea título valor se requiere que aplique la ley de circulación (endosos).

CLASES DE CHEQUES


CHEQUE FISCAL

Síntesis: Definición y características especiales del cheque fiscal. Tratándose de cheques fiscales no es posible modificar las condiciones para su pago por parte del librador y, para su pago, el banco consignatario deberá certificar que fue consignado en la cuenta de la entidad pública beneficiaria. Presentado un cheque para su pago, el banco librado deberá comprobar si la persona que los presenta al cobro está legitimada para obtener el pago. En el sistema de canje, el banco consignatario deberá identificar al último tenedor del cheque y el banco librado verificará la continuidad de los endosos a fin de establecer que quien lo presenta es el tenedor legítimo de acuerdo con su ley de circulación

CHEQUE POSDATADO


Cheque que incluye una fecha mediante la cual el emisor pretende impedir que se haga efectivo antes de ésta. Jurídicamente, cualquier cheque, ya sea posdatado o no, debe hacerse efectivo a su presentación, por lo que los cheques posdatados carecen de la utilidad mencionada anteriormente.


CHEQUE DE VIJAERO

Los Cheques de viajero, son cheques expedidos por las Instituciones bancarias, para ser utilizados en el extranjero.

Una gran cantidad de establecimientos en numerosos lugares del mundo, acepta estos cheques como forma de pago. Así se evita llevar dinero en efectivo, lo que representa tranquilidad; ya que en caso de robo o extravío de los cheques, el dinero sigue intacto y a nuestra disposición, a diferencia de lo que sucedería con los billetes.

Pueden solicitarse en el banco, unos días antes de realizar un viaje al extranjero. Estarán listos en no más de dos días, dependiendo de la Institución bancaria.

Están disponibles en varias denominaciones para mayor comodidad, y los que no se empleen pueden ser reembolsados en su totalidad al regreso.

Son sin duda, una herramienta muy segura y cómoda para llevar dinero en viajes de negocios o placer


CHUEQUE DE CAJA

El cheque es un documento mediante el cual se solicita a un banco el pago de cierta cantidad de dinero.

El cheque de caja es una orden de pago que el banco realiza para que sea cobrada ahí mismo, o en su caso, para que su importe sea depositado en la cuenta bancaria que el beneficiario tenga en esa institución.

Representa una de las formas de pago que mayor seguridad ofrece para quien lo cobra, porque garantiza que siempre existen fondos para cobrarlo.

CHEQUE DE CAJA O DE GERENCIA

es un cheque especial expedido por los bancos con cargo a sus propias dependencias, cuya principal característica es que el librador y el librado son la misma persona, esto es, el establecimiento bancario, dado que no existe orden de pago alguna por parte del cliente sino una promesa de pago proveniente de la entidad librada a través de una orden a su propio cargo o a cargo de una de sus sucursales.

Este tipo de cheques es utilizado comúnmente en los negocios en la medida en que el banco al figurar como deudor garantiza el pago de la obligación originada en el contrato causal, en la medida en que el cliente interesado previamente lo ha adquirido y el banco cuenta con la respectiva provisión de fondos para su pago. Luego la certeza de su pago es mayor frente a un cheque que no sea catalogado como especial.

Así mismo, importa destacar que el cheque de gerencia es negociable, no obstante lo cual en consideración a que el banco tiene la calidad de librador puede incorporar en el título cualquier cláusula que restrinja su negociabilidad o su pago en efectivo, con el fin de evitar que el importe del cheque pueda ser pagado a un tercero diferente del beneficiario.

CHEQUE AL PORTADOR

No tiene un nombre especifico de quien lo cobrara, en su lugar tiene la leyenda al portador, estos pueden ser cobrados por cualquier persona que lo presente, son por cantidades menores a los $3,000.00

Cheque a la orden. Tiene el nombre de la persona que lo va a cobrar y solo ella puede hacerlo, a menos que en anverso los endose a otra persona.

Cheque nominativo. Solo lo puede cobrar la persona que esta establecida en el cheque, no podra ser endosado.

Cheque certificado. Estos tienen la certificacion del banco avalando que la cuenta tiene suficientes fondos para ser cobrado. Generalmente son cantidades grandes y la persona que lo va a cobrar no quiere correr ningun riesgo de sufrir fraude.

Cheque cruzado. este tiene dos lineas paralelas en el anverso indicando que el cheque no puede ser cobrado en efectivo, solo puede ser depositado en una cuenta bancaria

REFLEXION

APRENDE

En muchas ocasiones nos refugiamos en un mundo de seguridad que no nos permite avanzar… avanzar en el trabajo en la vida personal y familiar. No es malo, pero no es bueno. Mirémoslo de esta forma. Muchos no se arriesgan porque otros fracasaron en lo mismo… ten claro que eso no significa que tú lo harás, recuerda que eres diferente y único.

Claro... aprendemos de los errores que cometemos y el que cometen otros, pero piensa... no podemos pasarnos esta vida observando errores y fracasos, porque tarde o temprano nos convertiríamos en personas amargadas... ¡Claro! Estables materialmente y estables amargadamente... jajaja

Ríete de ti mismo... ríete de tus errores, mira la vida con otros ojos... mira esta vida como un mundo de oportunidades, un mundo donde los errores son piedras en nuestro sendero, piedras que no tienes que patear... ¡Al contrario! Recógelas y apílalas una tras otra y no te darás cuenta como construirás murallas y fortalezas en las que podrás resguardarte tú y tus seres amados.

Los que se niegan a correr riesgos y a crecer son tragados por la mala vida.

ERES GRANDE... SERÁS GRANDE... ¡YO CREO EN TI!

DOCUMENTOS CONTABLES

Recibo

El recibo es un documento, mediante el cual una persona acredita haber recibido de otra una determinada suma de dinero en efectivo o en especie y sirve de comprobante de pago.

Documento en que el acreedor reconoce expresamente haber recibido del deudor dinero u otra cosa a efectos del pago o cumplimiento de la obligación.

'Documentos contables'

Cheque

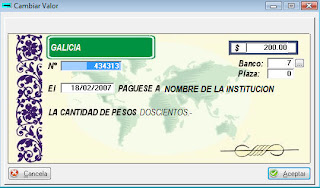
Un cheque es un documento bancario en el que una persona autorizada para extraer dinero de una cuenta (por ejemplo, el titular), extiende a otra persona una autorización para retirar una determinada cantidad de dinero de su cuenta sin que sea necesaria su presencia.

Es una orden de pago pura y simple (sin condición alguna) librada contra el banco en el cual el librador tiene fondos depositados a su orden en cuenta corriente bancaria, o está autorizado para girar en descubierto.

Cheque con talonario.

'Documentos contables'

Cheque con descripción

'Documentos contables'

Los Pagares

Es un título- valor de circulación y aparece como forma impropia del contrato de cambio que contenía intereses.

Es un documento de crédito al igual que la letra de cambio, con la promesa pura y simple de pagar una suma de dinero, en un determinado tiempo.

A diferencia de la letra de cambio, que es un documento de orden abstracto, el pagaré es un título- valor de origen causal, es decir que en documento se podrá pactar los intereses, puede incluirse la causa que da origen al pagaré, como también podrá incluirse la garantía con la cual se afianza la obligación.

Es por esta razón seguramente, que el pagaré es más utilizado que la letra de cambio, en los bancos e instituciones financieras, por cuanto el propio pagaré podrá pactar los intereses y garantizar la obligación mediante el aval, en otras palabras diremos que es un título- valor más completo que la letra de cambio.

El cheque es un documento de pago inmediato, a diferencia de la letra de cambio y el pagaré, que son documentos de crédito.

'Documentos contables'

La Cotización

La cotización es darle valor a un bien, de esta manera se cotizan los valores que participan en el mercado bursátil. También se cotiza el trabajo.

Precio registrado en una Bolsa cuando se realiza una negociación de valores, o también expresión de uso bursátil para señalar el valor de acciones y otros instrumentos que se venden a través de bolsas de valores.

La primera acepción de este término hace referencia al precio de equilibrio para un título en función de la oferta y la demanda. Por otra parte, también se utiliza este nombre para el precio al que se ha realizado la compra o la venta de un valor o de una divisa en la bolsa, o en los mercados monetarios.

'Documentos contables'

Letra de cambio

La letra de cambio es un documento de crédito que sirve para respaldar las operaciones comerciales realizadas a plazos, la letra de cambio es una orden de pago escrita, por la cual una persona llamada deudor o cargo debe pagar a su vencimiento al tenedor del documento.

La letra de cambio históricamente ha surgido, debido a exigencias económicas, que necesitaban de un medio acto para satisfacerlas teniendo en cuenta las múltiples relaciones recíprocas entre los individuos.

Dentro de la clasificación de los títulos - valores en causales y abstractos, la letra de cambio viene a ser título - valor abstracto. Con este mismo criterio la letra es un título -valor esencialmente de crédito, es decir, que contiene una operación crediticia que debe satisfacerse mediante el pago de una cantidad de dinero, en un tiempo determinado.

Igualmente la letra de cambio es título- valor a la orden, o sea que se puede transferir mediante endoso; aun cuando no figure la cláusula a la orden, la letra es un documento circulante, por tanto puede tener una serie continuada de endosos.

Es titulo que origina obligaciones solidarias de todos los que han firmado la letra, frente al último tenedor; al igual que participa también de las otras características de los demás títulos- valores.

La principal diferencia entre los títulos - valores causales y abstractos estaría, no en que en ellos se expresa o la causa que les a dado origen; sino en que el título abstracto está desvinculado de la relación subyacente, siendo indiferente que esta relación sea o no mencionada en él, es decir, que la causa debendi no está vinculada ni indicada mientras que en los títulos causales si lo está.

'Documentos contables'

Recibo de compra

Recibo de compra es aquel que se da a la persona o al cliente al momento de haber hecho una compra o al haber cancelado una deuda.

El recibo de compra es que el especifica la compra realizada.

'Documentos contables'

Nota de crédito

La Nota de Crédito será emitida al mismo adquiriente o usuario para modificar comprobante de pago emitidas con anterioridad. Específicamente para disminuir (abonar o acreditar) el importe de una factura a la que no se le ha considerado oportunamente ciertos descuentos o que por pronto pago se deba conceder un determinado descuento, así como por la anulación de operaciones.

'Documentos contables'

Factura de crédito

Es un documento que sigue sin aceptación.

Permite fijar una fecha cierta para pago de las facturas que les venden a los hipermercados y otras grandes concentraciones comerciales o cuando son proveedoras de grandes industrias. Esto neutraliza los abusos de posición dominante de las grandes empresas, abusos que han sido sistemáticamente utilizados, por los grandes hipermercados y las grandes concentraciones industriales para obtener de manera desleal una mejor posición competitiva, en perjuicio de las pequeñas y medianas empresas de la producción, de la industria y del comercio, causando graves daños no solo a esos segmentos empresarios sino también a las economías regionales.

Es un instrumento de crédito eficaz, ya que al ser conformadas por grandes empresas son fácilmente negociables en las instituciones financieras permitiendo así el acceso al crédito a un sector empresario al que hoy le esta vedado.

'Documentos contables'


nota de contabilidad

La nota de contabilidad es un documento interno de la empresa, que es utilizado para hacer registros contables, cuando se trata de operaciones que no tienen soportes externos, u operaciones para las cuales no existen documentos internos específicos.

En primer lugar, se debe hacer claridad que las operaciones que la empresa realice con terceros, necesariamente deben tener soportes válidos como son las facturas. Una factura no puede ser reemplazada por una nota de contabilidad o cualquier otro documento diferente. Por ejemplo, cuando ser realiza compra de bienes, el único documento válido es la factura, o documento equivalente en el caso que la operación se realice con una persona no obligada a facturar.

nota credito

nota de debito

La nota de débito tiene por objeto contabilizar una partida a favor de un comerciante y contra otra persona, por lo general un cliente de aquel. Se utiliza cuando se han hecho gastos que debe pagar un cliente o cuando se formula un cargo por intereses a cobrar. También se emplea para rectificar algún error cometido en una factura, cuyo importe, como consecuencia de esa equivocación, resulta inferior al verdadero
Requisitos o datos de la nota de débito. Los datos que debe contener la nota de débito son estos:
Fecha
Nombre y domicilio del comerciante que la emite
Nombre y domicilio de la persona a cuyo cargo se extiende
Numero de la nota de débitoNaturaleza del cargo e importe

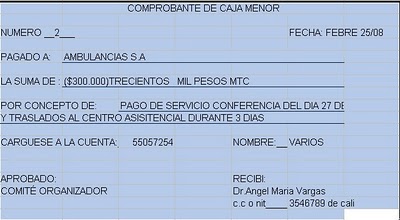
La caja menor, es un fondo que se crea en las empresas para manejar pequeños desembolsos, y se asigna a una persona como responsable de su manejo.

Existen multitud de pagos pequeños, que para manejarlos por bancos se hace complejo y puede entorpecer el desarrollo ágil de ciertas actividades, por lo que la solución es la constitución de un fondo de caja mejor que se encargue de este tipo de pagos, de esta forma, aquellas compras o pagos menores, que no sean representativos, se manejan por este fondo.

la libranza
La libranza es un mecanismo de recaudo de cartera en donde el deudor autoriza a su entidad empleadora a descontar de su nomina mensual o quincenal una suma determinada para aplicar a la cancelación de sus obligaciones ante una entidad financiera, y la entidad empleadora se compromete a entregar dichas sumas a la entidad financiera en un plazo previamente convenido. Para el adecuado desarrollo del esquema de libranza es de suma importancia que la entidad financiera cuente con la autorización de descuento de nómina del deudor-empleado y el convenio de recaudo debidamente suscrito con la entidad empleadora en donde estén expresamente consignadas todas las obligaciones del convenio.

kardex
de componentes, expediciones o de toda clase de mercancias en general. al proceder asi, como cliente, dispondran de mejores herramientas profesionales que les permitiran ser mas competitivos en el mercado y esto reduciendo al mismo tiempo sus costes gracias a mejores rendimientos en materia de espacio en el suelo, de productividad y flujo de materiales. kardex propone una amplia gama de soluciones de almacenamiento, clasificacion y puesta a disposicion automatizadas, concebidas para mejorar la productividad y optimizar el espacio del suelo, permitiendo asi a las empresas ser mas competitivo en su funcionamiento al diario.


comprobante de egreso
llamado también orden de pago o comprobante de egreso, es un soporte de contabilidad que respalda el pago de una determinada cantidad de dinero por medio de un cheque. Generalmente, en la empresa se elabora por duplicado, el original para anexar al comprobante diario de contabilidad y la copia para el archivo consecutivo. Para mayor control en el comprobante de pago queda copia del cheque, ya que el titulo valor se entrega al beneficiario. Los soportes contables deben asentarse en forma ordenada y resumida, expresando claramente las transacciones que diariamente se realizan en una empresa.


martes, 28 de septiembre de 2010

NOTICIA ECONOMICA

Golpe a las Farc genera confianza; el logro favorece el clima de los negocios en el país

El golpe dado la semana pasada a la Farc, con la muerte del jefe militar de ese grupo guerrillero, es una buena noticia para la economía.

Lo anterior, debido a que empresarios e inversionistas han sido los principales blancos del secuestro, el boleteo y la violencia desatada por esta organización. Para nadie es un secreto que un país con dificultades de orden público no es atractivo para la inversión.

Las acciones terroristas afectan la actividad productiva, la demanda, los precios y los planes de inversión. De la misma manera, si Colombia logra la tranquilidad hasta el punto de que algún día desaparezcan los grupos guerrilleros y otras organizaciones al margen de la ley, el país podrá dedicar los recursos de la guerra a la inversión social, en aspectos tales como educación, salud, infraestructura y ciencia.

Por unanimidad, los empresarios colombianos expresaron su satisfacción al conocerse la noticia de la muerte de alias el 'Mono Jojoy', hecho que trascendió las fronteras y llegó a la comunidad internacional como un mensaje claro de que el país avanza hacia la pacificación.

El hecho también les genera confianza a los países que contribuyen económicamente en la lucha que Colombia libra contra el terrorismo, lo que se convierte en argumento adicional para que esa ayuda se mantenga hasta lograr el objetivo.

LIQUIDACION DE NOMINAS

Mensualmente la empresa debe proceder a liquidar y contabilizar su respectiva Nómina.
A continuación se expone un ejemplo de la liquidación y contabilización de una nomina. Para hace el ejercicio mas ágil y comprensible, el ejemplo se trabajara con un solo empleado, el cual tenga derecho al Auxilio de transporte, a horas extras y a comisiones.

Supuesto:
Salario básico. 700.000
Comisiones. 100.000
Horas extras. 50.000
Auxilio de transporte. 50.800 (2007)
Total devengado 900.800

Liquidación.
Deducciones de nómina. (Conceptos a cargo del empleado)
Salud (4%). 850.000*0.04 = 34.000
Pensión (4%). 850.000*0.04= 34.000

Nota. Para efectos de la seguridad social no se tiene en cuenta el Auxilio de transporte.

Seguridad social a cargo del empleador.
Salud (8.5%). 850.000*0.085 = 72.250
Pensión (12%). 850.000*0.12= 102.000
A.R.P. (Según la tabla). 850.000*.00522 = 4.437

Prestaciones sociales.
Prima de servicios. 900.800*0.0833 = 75.037
Cesantías. 900.800*0.0833 = 75.037
Intereses sobre las cesantías. 75.037*0.12 = 9.004
Vacaciones. 700.000*.0417 = 29.190

Nota:

1. El artículo 192 del C.S.T contempla que para el cálculo de las vacaciones no se tiene en cuenta el valor de las horas extras.
2. Para el cálculo de las Prestaciones sociales dentro de la base se debe incluir el Auxilio de transporte, excepto para las vacaciones. Solo se debe tomar el salario básico, puesto que en vacaciones no tendrá ni horas extras, comisiones ni trabajo suplementario.
3. Según la sentencia de septiembre 16 de 1958, de la Corte suprema de justicia, la base para el cálculo de la prima de servicios debe ser el salario promedio, lo que significa que se deben incluir tanto las comisiones como el trabajo suplementario y las horas extras.
4. Para el cálculo de las cesantías se debe tomar el salario promedio, lo que supone la inclusión de las comisiones, horas extras y trabajo suplementario.
5. Para el calculo de las vacaciones, por costumbre se provisional el 4.17% lo que corresponde exactamente a 15 días de salario, pero se debe tener en cuenta que a la hora de pagar la vacaciones se debe pagar aproximadamente 18 días de salario, toda vez que la norma habla de 15 días hábiles de descanso, lo que por lo general significan 18 días calendario. Recordemos que los domingos y festivos no son días hábiles. El sábado es día hábil solo si en la empresa se labora ese día, de lo contrario tampoco es día hábil.

Aportes parafiscales.
Cajas de compensación familiar (4%). 850.000*0.04 = 34.000.
I.C.B.F. (3%). 850.000*0.03 = 25.500.
Sena. (2%). 850.000*0.02 = 17.000.

Nota. Para el cálculo de los Aportes parafiscales se toma el valor total de la nómina. Mensual de la empresa, excluyendo el Auxilio de transporte que no es factor salarial.

Neto a pagar al empleado.
Total devengado 900.800 (-)
Salud 34.000
Pensión 32.938
Neto pagado 833.862


LIQUIDACION DE RETENCION EN LA FUENTE

Existen dos procedimientos para la Retención en la fuente por concepto de salarios. A continuación se explica el procedimiento a seguir en cada uno de ellos. La estructura a seguir para la depuración es la siguiente:

Procedimiento número 1:

Se suma el total pagos laborales del mes
· En dinero o en especie
· Sean o no factor salarial, vacaciones
· Viáticos permanentes
· Directos o indirectos

(-) Cesantías, intereses sobre cesantías y prima mínima legal de servicios
(-) Ingresos no constitutivos de renta o ganancia ocasional
· Aportes pensionales obligatorios
· Aportes voluntarios hasta el límite legal
· Ingresos que no incrementen el patrimonio del trabajador: reembolso gastos, pagos alimentación salud y educación que cumplan los requisitos.

(-) Rentas Exentas
· Indemnización .por accidente de trabajo o enfermedad o que impliquen protección a la maternidad
· Gastos de entierro del trabajador
· Gastos de represen funcionarios oficiales
· Exención para miembros fuerzas armadas

(-) 25% (Rentas de trabajo exentas)

(-) Descuento proporcional por pagos por vivienda, salud y educación

(=) Base de retención

Procedimiento número 2:

A.

Se suma el total pagos laborales del mes
· En dinero o en especie
· Sean o no factor salarial, vacaciones
· Viáticos permanentes
· Directos o indirectos

(-) Cesantías e intereses sobre cesantías

(-) Ingresos no constitutivos de renta o ganancia ocasional
· Aportes pensionales obligatorios
· Aportes voluntarios hasta el límite legal
· Ingresos que no incrementen el patrimonio del trabajador: reembolso gastos, pagos alimentación salud y educación que cumplan los requisitos.

Habiendo repasado lo anterior, y como lo confirma el ultimo inciso del aparte que antes citamos contenido dentro del Concepto Unificado del IVA 001 de 2003 de la DIAN, hoy día continúa vigente la norma contenida en los art.437-1 y 437-2 del ET mediante las cuales, en el caso de contratar los servicios que hemos estudiado en este editorial, todo tipo de persona natural o entidad en Colombia que los haya contratado deberá proceder a efectuar la respectiva retención en la fuente a título del IVA pero no a la tarifa del 50%, sino a la tarifa del 100%.

en el mes de junio de 2005, todos los EMPLEADORES (personas naturales o juridicas) que hayan estado aplicando durante el primer semestre de 2005 el procedimiento 2 de retenciones en la fuente a sus trabajadores, deben redifinir el nuevo porcentaje de retención que les aplicarán durante el nuevo semestre julio-dic de 2005.

De conformidad con la normatividad tributaria vigente, corresponde a
los EMPLEADORES escoger el metodo a través del cual han de ser
sometidos a retención en al fuente los pagos que por vinculo laboral
realizan a sus TRABAJADORES. Actualmente solo existen dos métodos, a saber:

Metodo 1:

Definido en el art.385 del ET, y el cual implica que cada mes, los pagos laborales que reciba el trabajador son sometidos a depuración para llegar un “pago gravable”, el cual se ha de buscar en la “tabla de retenciones en la fuente” del art.383 (esta tabla es actualizada al iniciarse un nuevo año fiscal)

El valor en PESOS que se obtenga FRENTE al intervalo al cual corresponda el “pago
gravable”, es el valor que se le deberá practicar como retención en la fuente a titulo de impuesto de renta en el mes del pago.

Para el actual año 2.005, solo cuando el “pago gravable” esté entre $1 y $1.804.000, la retención será cero.

Metodo 2:

Definido en el art.386 del ET, el cual se puede
aplicar sin importar el tiempo que lleve laborando el trabajador en la
empresa. El único caso en que no se puede aplicar es para el primer
semestre de vinculación del trabajador con la empresa. (ver incisos 4 y
5 del art.386 ). Lo anterior, por cuanto este método implica que en
cada semestre el EMPLEADOR debe tomar los pagos realizados al
TRABAJADOR en los ultimos 12 meses, o en el ultimo semestre, y obtener
mediante depuración lo que sería un “promedio de pagos gravables en el
periodo”. Ese promedio de pagos gravables se busca en la “Tabla de
retenciones en la fuente” del art.383 del ET para de allí obtener EL
PORCENTAJE FIJO que se ha de aplicar, mensualmente, durante el semestre
siguiente, a todos los “pagos gravables mensuales” que perciba el
trabajador. En consecuencia, una vez definido el PORCENTAJE FIJO, ello
significa que ante CUALQUIER “pago gravable” mensual que perciba el
trabajador, dicho “pago gravable” estará sujeto a la aplicación de
dicho porcentaje con el cual se obtiene la retención en la fuente a
practicarle durante el respectivo mes .

Tal como lo dispone
el mismo art.386 del ET, el EMPLEADOR debe actualizar cada SEMESTRE ese
PORCENTAJE FIJO que le aplica a los “pagos gravables mensuales” que
percibe el TRABAJADOR. En consecuencia, y para citar un ejemplo, en el
mes de diciembre de 2004 se debió definir el PORCENTAJE FIJO que se
aplicaría a los “pagos gravables mensuales” que el trabajador
percibiría durante ene-junio de 2005. Luego, en junio de 2005, se debe
definir EL PORCENTAJE FIJO que se aplicará a los “pagos gravables
mensuales” que el trabajador percibirá durante jul-dic de 2005.

REFLEXION

EL AMOR ES COMO UN NIÑO

Para mi el amor es como un niño que juega a las escondidas, tu tienes que buscar y buscar en varias personas a ver en donde se escondió, muchas veces piensas que ya lo encontraste y te das cuenta de que no era el amor quien estaba escondido en esa persona, sino que era la amistad disfrazada de amor.

También el amor puede ser que el amor este escondido en la persona que escogiste como pareja, pero resulta que el amor se cansó de ese escondite y decide buscar otro, pero por la costumbre te quedas con esa persona, no por amor, sino por costumbre, por esto vemos algunas parejas que se mantienen unidas por mucho tiempo pero que realmente no están enamoradas.

Lo que si te puedo asegurar es que cuando uno encuentra el escondite del amor y le va haciendo cálida la estadía en ese escondite, con besos, cariños, cuidados y atención, el amor no querrá irse de ese escondite y ya deja de ser escondite y se convierte en su hogar.

Por eso cuando creas encontrar el amor cuídalo para que no se te vuelva a esconder.